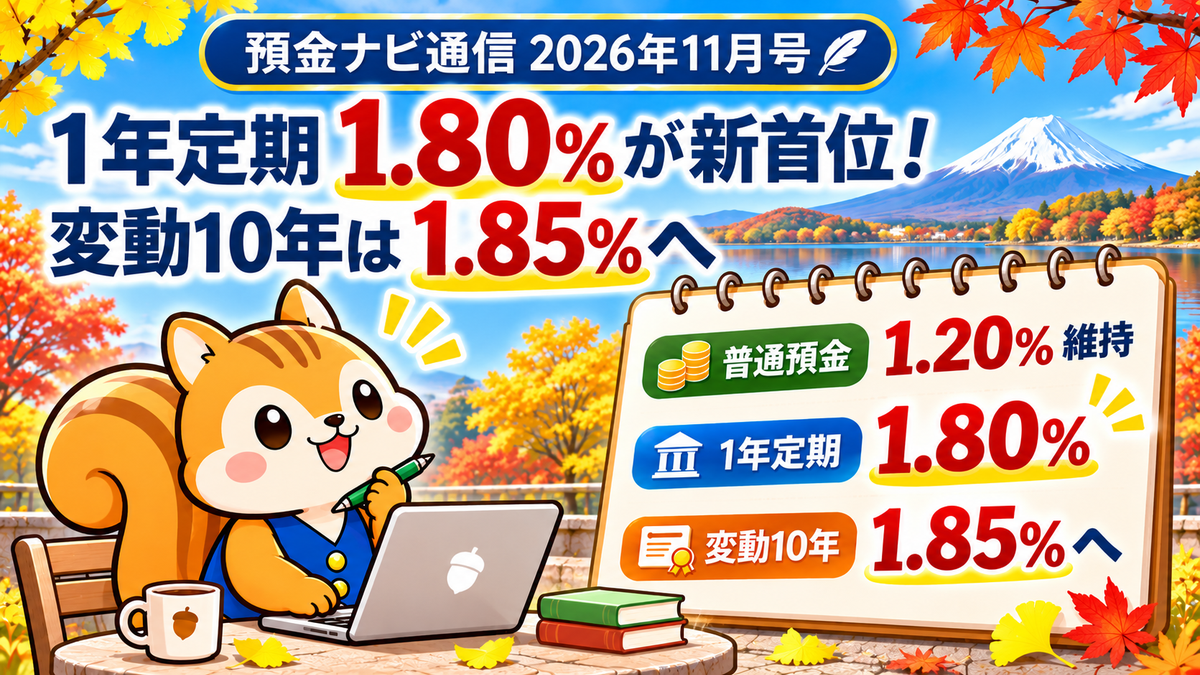
普通預金1.20%維持、1年定期1.80%・変動10年1.85%へ【預金ナビ通信 2026年11月号】
10月末の日本銀行の金融政策決定会合では、政策金利の誘導目標が1.25%程度に据え置かれました。11月7日時点の預金金利を比べると、普通預金の首位は年1.20%で横ばいとなっています。
一方、1年定期には信用金庫の年1.80%という新たな選択肢が登場し、高額預入れで金利が上がる商品も目立ちます。個人向け国債変動10年の11月募集分は、前月の年2.05%から年1.85%へ低下しました。
同じ金利環境でも商品ごとの動きはさまざまです。預入額や利用条件にも注目し、11月の動向をダイジェストでお伝えします!
普通預金は首位1.20%を維持、上位は横ばい
| 順位 | 銀行名 | 利率 | 備考 |
|---|---|---|---|
| 1位 | あおぞら銀行 BANK支店 | 年1.20% | 条件なし。残高100万円以下に適用。超過部分は年0.75% |
| 2位 | 野村信託銀行 | 年1.05% | 野村證券の「あんしんスイープ」契約が必要。投資商品購入は不要 |
| 3位タイ | 東京スター銀行 | 年0.90% | 給与・年金の受取口座に指定 |
| 3位タイ | 島根銀行 スマートフォン支店 | 年0.90% | 「しまホ!普通預金」。条件なし |
| 5位 | Habitto(GMOあおぞらネット銀行 ハビト支店) | 年0.80% | 100万円以下に適用。超過部分は年0.50%(前月:年0.40%) |
普通預金の上位5位は10月号から変わりません。あおぞら銀行BANK支店は残高100万円以下の部分で年1.20%を維持し、条件なしで利用できる点が特徴です。
ただし、100万円を超える部分には年0.75%が適用されるため、預金額全体が年1.20%になるわけではありません。預入額に応じた金利の違いに注意が必要です。
2位は野村信託銀行の「あんしんスイープ」利用者向け普通預金で年1.05%。野村證券口座との連携は必要ですが、投資商品の購入自体は条件ではありません。
年0.90%の東京スター銀行と島根銀行が3位タイとなり、前者は給与・年金受取、後者は条件なしという違いがあります。
Habittoも5位の年0.80%を維持しました。さらに11月1日からは、100万円超部分の金利が年0.40%から0.50%に引き上げられています。
10月29~30日の日銀金融政策決定会合では、無担保コールレート(オーバーナイト物)を1.25%程度で推移させる方針が維持されました。
政策金利が据え置かれても、銀行ごとの預金金利や優遇条件は変わり得ます。生活費や近いうちに使う資金は、最高金利だけでなく、引き出しやすさと残高帯を確認して選びましょう。詳しくは日銀の公表資料をご覧ください。
1年定期は1.80%が新首位、預入額にも注目
| 順位 | 銀行名 | 利率 | 備考 |
|---|---|---|---|
| 1位 | 豊川信用金庫 インターネット支店 | 年1.80%(新規掲載) | 「ここねっとプラス定期預金」。10万円以上3,000万円まで。2027年1月31日までの募集予定、早期終了あり |
| 2位タイ | 香川銀行 セルフうどん支店 | 年1.60% | 「超金利トッピング定期預金」。10万円以上100万円まで |
| 2位タイ | 大和ネクスト銀行 | 年1.60% | 大和証券の口座経由で申込み。10万円以上 |
| 4位タイ | 東京スター銀行 | 年1.55% | 「スターワン円定期預金プラス」。インターネット限定、50万円以上 |
| 4位タイ | ドコモSMTBネット銀行 | 年1.55%(前月:年0.50%) | 3,000万円以上の預入れが条件。300万円未満は年1.30% |
1年定期の首位には、今回から銀行と同じ基準で調査対象とした豊川信用金庫インターネット支店の「ここねっとプラス定期預金」が年1.80%で入りました。
全国から口座開設を申し込めるインターネット支店の商品で、1口10万円以上、預入額の合計上限は3,000万円です。利用には同支店の普通預金口座が必要です。
2027年1月31日までの募集予定ですが、募集総額に達すると早期終了する場合があります。募集開始は豊川信用金庫の案内で確認できます。
10月号で首位タイだった香川銀行と大和ネクスト銀行は年1.60%で2位タイに。4位タイは年1.55%の東京スター銀行とドコモSMTBネット銀行です。
ドコモSMTBネット銀行は11月2日から1年定期を引き上げ、預入額300万円未満は年1.30%、300万円以上は1.35%、1,000万円以上は1.45%、3,000万円以上は1.55%となりました。
金額帯ごとに、預入額全体へ該当する金利が適用されます。詳しくは同行の金利改定発表をご確認ください。
豊川信用金庫の年1.80%で100万円を1年間預けた場合の利息は、税引前で約1万8,000円、税引後で約1万4,343円が目安です。
一方、3,000万円以上の預入れでは利息が大きくなる分、預金保険の保護範囲にも注意が必要です。銀行も信用金庫も、一般預金等は原則として1人・1金融機関あたり元本1,000万円とその利息等までが保護対象です。
満期まで使わない金額や預け先の分散も考えて選びましょう。預金保険の詳細は金融庁の預金保険制度の説明で確認できます。
変動10年は1.85%へ低下、前月から反転
11月9日から募集が始まる個人向け国債変動10年・第200回債の初回利率は年1.85%です。10月募集の第199回債は年2.05%だったため、前月より0.20ポイント低下しました。
募集期間は11月9~30日、発行日は12月15日です。発行条件は財務省の第200回債の案内で確認できます。
10月の1年定期預金では金利引き上げが続く一方、変動10年の初回利率は低下しました。変動10年の利率は国債市場の基準金利に連動して決まるため、短期の政策金利や銀行の預金金利と常に同じ方向へ動くわけではありません。
10月末の日銀会合で政策金利が据え置かれたことと、11月募集分の初回利率が下がったことは分けて捉える必要があります。
また、年1.85%は最初の半年間に適用される利率であり、10年間固定されるものではありません。以後は半年ごとに見直されるため、将来の金利動向によって受け取る利子も変化します。
発行から1年間は原則として中途換金できず、それ以降の換金でも直前2回分の利子相当額を基にした調整額が差し引かれます。
すぐに使わない資金を預ける場合に、金利の変動と換金条件を確認して検討しましょう。
まとめ
11月7日時点の主要な上位金利は、普通預金が年1.20%で前月と同じ、1年定期が年1.80%で前月の1.60%から上昇しました。一方、個人向け国債変動10年の初回利率は年2.05%から1.85%へ低下しています。
10月末の日銀会合では政策金利が据え置かれましたが、預金と国債では動きが分かれました。金利の動向だけでなく、商品ごとの条件を比較することが重要です。
出し入れする生活資金は普通預金、1年間使わない資金は定期預金、より長く置ける資金は変動10年など、使う時期に合わせて選ぶことが大切です。
とくに高額預入れ向けの定期は、表示金利だけでなく預入条件、満期、中途解約時の取扱い、預金保険の保護範囲まで確かめておきましょう。
他の記事も見てみませんか?